

10 大旅遊不便險推薦排行榜【2026最新】
每當要去旅遊時,除了因應人在外地不幸生病、受傷的旅平險,其實旅遊不便險也同樣重要。當遇到颱風導致班機取消、班機延誤、旅程更改,或是發現行李箱損壞、信用卡遭盜用等情形時,就會需要利用不便險才能申請理賠。但現在市面上的旅遊保險五花八門,有是針對日本、歐美等國外旅行,有些則是專為國內旅遊所設計,加上每個商品的價格都有差距,令人不知該如何挑選。
為此,本次文章便將仔細介紹挑選旅遊不便險的重點,並以人氣排行榜的形式推薦多款旅遊不便險,包含富邦、國泰、安達等多家產險公司或是信用卡公司,其中亦有可直接在網路上進行線上投保的款式,歡迎參考並比較各個保單的理賠項目和保費價格,希望對您的挑選有幫助!
曾以交換學生身分赴日本學習、體驗當地生活,也因對英文深感興趣而赴美就讀語言學校。其後踏入了嚮往的飯店業界,一路耕耘至國際連鎖五星級飯店的經理職,因此對生活品味、居家雜貨、個人金融規劃等皆有研究。目前是專職翻譯及文章寫手,在工作之餘,擔任世界展望會志工並參與兒童援助計劃,希望能以微薄之力對社會有所貢獻。
Why You Can Trust Us
mybest 根據客觀的採訪及調查,每月建立2000多款商品資訊數據。並且在每篇文章製作上投入大量心力,其中包含嚴謹的調查,以及與各領域專家進行深度訪談。以豐富的知識及準確的情報製作文章,提供值得信賴的內容。
旅遊不便險有必要嗎?跟旅平險有什麼不同?
人在國外遇到突發狀況時,除了行程可能受到影響,受傷、生病後產生的醫療費也可能是一筆不小的負擔,這也是出國前會同時看到旅平險與旅遊不便險的原因。旅平險主要保障旅途中發生的意外傷害與人身損害,依保單內容可能涵蓋門診、住院、急診、失能及身故,並延伸至海外急難救助或醫療運送。尤其部分國家的醫療費用相當高,一旦需要住院或接受緊急治療,支出可能遠超過原本的旅費,因此這部分保障主要是為了分擔人在海外受傷、生病後的風險。
然而,出國碰到的麻煩不一定與身體受傷有關,颱風造成班機延誤或取消、托運行李遲遲沒有抵達,甚至旅程臨時更改,都可能多出住宿、交通或添購生活用品等支出,而這些才是旅遊不便險主要處理的範圍。依方案不同,保障還可能延伸至現金遭竊、信用卡盜用或租車事故等狀況,遇到需要在國外報案、申請證明或處理賠償時,也能減輕部分損失。由於旅平險與旅遊不便險負責的風險不同,兩者並不能完全互相取代;現在不少業者也會將兩種保障組合販售,出發前可依旅程內容查看保障項目與理賠條件,將人在海外可能遇到的人身事故與行程不便一併納入考量。

旅遊不便險可以在出發當天投保嗎?
行程都準備好了,到了出發當天才想起還沒買旅遊不便險,其實部分保險公司仍開放線上投保,只要尚未超過業者規定的投保時間,就有機會在出發前完成。不過,各家保險公司的受理時間與生效規定不同,也不是出境後還能隨時補買,因此不要等到飛機起飛後才處理。另外,旅程取消等保障通常只針對保險生效後發生的事故,如果投保前就已經出現颱風、班機異動或其他已知狀況,後續不一定能申請理賠。若機票與住宿都已經確認,提早完成投保除了不用趕在出發前辦理,也能避免事故已經發生才發現來不及納入保障。
有信用卡旅遊保障,還需要買旅遊不便險嗎?
使用信用卡購買機票或支付團費時,有些卡片本身就附帶班機延誤、行李延誤等旅遊保障,不過並非刷卡後所有項目都會自動生效。部分信用卡會規定機票或團費必須使用該卡支付,甚至設有最低支付比例,符合條件後才能啟動保障;至於班機延誤需達幾小時、行李延誤多久可以申請,以及每次事故最高能理賠多少,也要按照各張卡片的條款判斷。
若是手上有2張以上信用卡時,部分保障額度還能合併計算。建議先整理這趟旅程實際符合啟動條件的信用卡保障,再查看班機延誤、行李延誤等項目的理賠門檻與金額;若原有額度不足,或缺少旅程取消等需要的保障,再透過旅遊不便險補足,才能避免重複投保卻沒有增加實際需要的保障。
旅遊不便險的選購要點
面對著各家保險公司的旅遊不便險,每張保單的保障項目、理賠範圍、申請條件都有所不同。以下將為大家說明在選購時的注意事項,以利清楚迅速地進行比較。
信用卡附贈險種保障極少,自行購買較能因應突發狀況
許多信用卡都會附贈旅遊不便險,可作為短期、低風險旅程的基本保障。然而,這類附贈保險通常理賠條件嚴格,多數需使用該卡支付全額旅費或機票才能生效,連使用折扣碼或部分付款都可能無法理賠。保障內容也偏向簡化,僅涵蓋班機延誤或行李遺失等,且賠償的額度上限與範圍偏少,有些卡別甚至還只納入回程班機卻無出發航段。
相比之下,自行投保的旅遊不便險可依需求選擇方案與理賠額度,上限大多可達數萬元,更適合長途及高價旅程。消費者可依實際的出發時間設定保障期間,時數等門檻也較低,同時還可加購更多項目,像是旅行文件遺失、天災改期費用補償等。總的來看,若希望在面對突發狀況時能獲得完整理賠,產險公司販售的不便險會更為合適。
依照行程規劃挑選保障項目
決定了購買的方向之後,接下來就要細看旅遊不便險的各個保障項目。讀者們可在擬定行程目的地與大概的路線之後,根據下列重點來挑選保險內容。
班機取消或延誤是基本必備
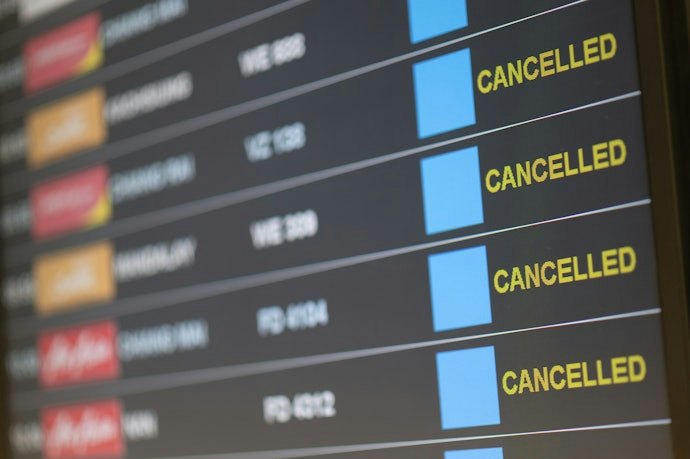
論及旅行時最常遇到的意外狀況,莫過於因颱風等天候因素造成航班異動。考量到這一點,班機延誤、班機取消可說是旅遊不便險必備的基本保障。目前市售商品的最低理賠條件多為班機延誤4小時,並會採用定額賠償的方式,例如延誤4小時可獲得3,000元、8小時則累加至6,000 元,以此類推直至保單條款的上限。
此時,也要注意理賠的次數應至少有兩次,才能完整保障去程及回程的航段。若航空公司即時提供替代班機,則延誤時間通常是以「原定起飛時間到實際搭乘替代班機起飛」的間隔來計算。對於搭乘火車、巴士、郵輪移動的旅客,就應選擇保障項目有涵蓋相應交通工具的商品,才能確保旅程中任何時間遇到突發狀況都能獲得補償。
租車自駕建議含第三人責任險
如果在旅遊期間會租車自駕的話,雖然租車公司普遍會附上基本保險,但這類保險往往設有但書或是額度極小,一旦不慎發生意外事故,駕駛人仍需自行承擔絕大部分的費用,包含對方的車輛等財物損毀、受傷醫療、因傷害影響工作收入等等。如欲保障這樣的情形,旅遊不便險就應該含有第三人責任險。
第三人責任險是用於理賠第三方財物損失,可能還會涵蓋相關的個人責任與法律費用。常見的保障項目如駕駛他人車輛發生碰撞、第三人醫療費用、第三人財物損壞等賠償。而在投保時,也應確認每次事故的最高賠償額上限是否足夠。這類保障特別適合計劃在國內外長途自駕、平時鮮少開車、或在路況複雜地區駕駛的旅客。
多轉機路線應涵蓋行李損壞、旅遊文件遺失
無論是行程中會有多段轉機、會行經治安較差的地區,或是搭乘評價不佳的廉航,都能著眼於行李與旅遊文件相關的保障項目。舉例來說,行李延誤、行李遺失、行李損毀以及旅遊文件遺失,便能補償在旅途中發現托運的行李箱損壞、護照或簽證搞丟等情形,有助於降低突發事件帶來的困擾與支出。
消費者可依照會攜帶的行李內容物,確認保單中可理賠的物品項目及財物賠償上限,而部分貴重物品可能會需要額外附加條款或加購險種。行李延誤的常見理賠門檻為6~8小時,行李遺失則需經航空公司核發遺失證明函方可理賠。至於旅遊文件多指護照、簽證或台胞證等入境必備文件,機票、車票、遊樂園門票等一般票券則通常不在理賠範圍內。
想完整轉嫁支出可選實支實付,並加入旅程更改項目
在挑選旅遊不便險時,還可多注意理賠方式是採「定額給付」還是「實支實付」。實支實付型保單會依實際支出理賠,更能完整保障因旅程變動而產生的額外費用。以班機延誤為例,定額型是依照延誤的時間給付固定金額,例如4小時補償2,000元。而實支型則是憑收據理賠,較能涵蓋因等待航班所產生的額外餐飲、住宿及交通費用。
除此之外,「旅程更改」也是能幫助轉嫁支出的項目。不少人都不清楚班機延誤、取消與旅程更改之間的差異,其實這些項目儘管看似雷同,但理賠的對象不同。班機延誤或取消是針對該事件本身給予理賠,而受到該事件影響而衍生的改機票、無法退費的住宿、重新安排行程所產生的額外支出,則可透過旅程更改的條款來獲得補償。這時也能特別留意,部分保單對於住宿更改會設定條件限制,很多都必須選擇與原本同等級的旅宿才能理賠。
可線上申請理賠較方便迅速
隨著科技的進步,現在越來越多旅遊不便險可供線上申請理賠,大幅簡化了流程的繁瑣程度,也提升了獲得理賠的效率。以班機延誤為例,有些公司只要在官方網站上輸入班機資訊、上傳新的登機證或相關基本文件,系統就會自動即時審核並計算給付金額,並在數天內直接將理賠金匯款入帳。
然而,還是有一些保險公司維持傳統的方式,申請者必須先向航空公司索取正式核發的延誤或取消證明,再加上登機證、護照影本等文件,列印出保險公司的制式理賠申請書,手寫完成後簽名蓋章,再以掛號寄送給保險公司。整個過程不但耗時、耗財,且寄送後難以隨時追蹤理賠進度,對於急需補償的旅客而言效率低了許多。因此大家在購買保險之前,都可先仔細確認申請理賠的程序以策萬全。
旅遊不便險 推薦排行榜




出國遇到突發狀況,可以找誰協助?
人在國外遇到事故時,除了準備後續理賠文件,還可能碰到語言不通、需要就醫,或護照與行李遺失等問題,單靠自己處理往往要花不少時間。目前台灣部分旅遊保險方案會提供24小時海外急難救助,依業者及投保內容可包含醫療機構推薦、醫療傳譯、緊急醫療轉送,以及遺失行李、護照後的協助,遇到法律問題時也可能提供相關服務。
不過,海外急難救助並不代表所有處理費用都由保險公司負擔,例如有些方案只負責提供或安排服務,衍生費用仍須自行支付;醫療轉送等項目也可能設有給付上限。出發前可把自己投保方案的海外聯絡電話存進手機,同時確認能取得哪些協助、使用服務會不會產生額外費用。若真的發生事故,也要保留航空公司證明、報案紀錄及住宿、交通等相關單據,後續申請旅遊不便險理賠時才有相應文件可供審核。
最晚應該在出國前幾天投保?
機票與住宿確定後,旅程取消、班機異動等風險其實就已經開始存在,若等到出發前才投保,先前已經發生或已知的事故通常不會因為後來買了保險就納入保障。尤其準備投保旅程取消等項目時,行程確定後便可開始比較方案,不必刻意拖到出國當天才辦理。
台灣不少旅遊保險可以透過網路完成投保,但最晚受理時間與保單生效規定仍要按照各家保險公司的要求,不能一概認定登機前都能購買。至於旅遊不便險實際保障多久,也要以保單記載的日期、時間與條款為準;依金管會海外旅行不便保險參考條款,「海外旅行期間」是從完成台灣出境證照查驗後開始計算,並在完成入境證照查驗或保險期間屆滿時結束。因此,投保時除了安排好生效時間,也要確認旅程取消、班機延誤與行李延誤等需要的保障已經包含在方案內。
參考特定目的或行程的旅遊保險
除了本次介紹的旅遊不便險之外,若是準備出國打工度假、或是計劃在國內旅行且尚未購買旅平險的人,還可以瀏覽以下的連結文章,參考相關的說明與商品推薦。


出國前也別忘了準備網路
旅途中經常需要用手機查看航班、開啟地圖或聯絡航空公司,而碰到班機延誤、行李沒有準時抵達等狀況時,也可能需要立即查詢資訊或聯絡保險公司,因此出發前也要安排好海外上網方式。台灣旅客除了可以直接開通原門號的國際漫遊,也能使用實體 SIM 卡、eSIM 或租借 Wi-Fi 分享器,再依旅遊天數、流量及同行人數選擇。
其中,國際漫遊可以沿用原門號,不需要另外更換 SIM 卡;而 eSIM 同樣省去實體換卡的步驟,但手機必須支援相關功能。至於多人同行且大多時間一起行動時,則可以比較 Wi-Fi 分享器的租借方案。由於各種方式的計費方式、流量限制與適用國家不同,因此確認旅遊不便險後,也可接著安排符合這趟行程的網路方案,讓旅途中需要查詢或聯絡時都有網路可用。
商品介紹參考製造商、品牌官網及各大電商通路內容所製作。